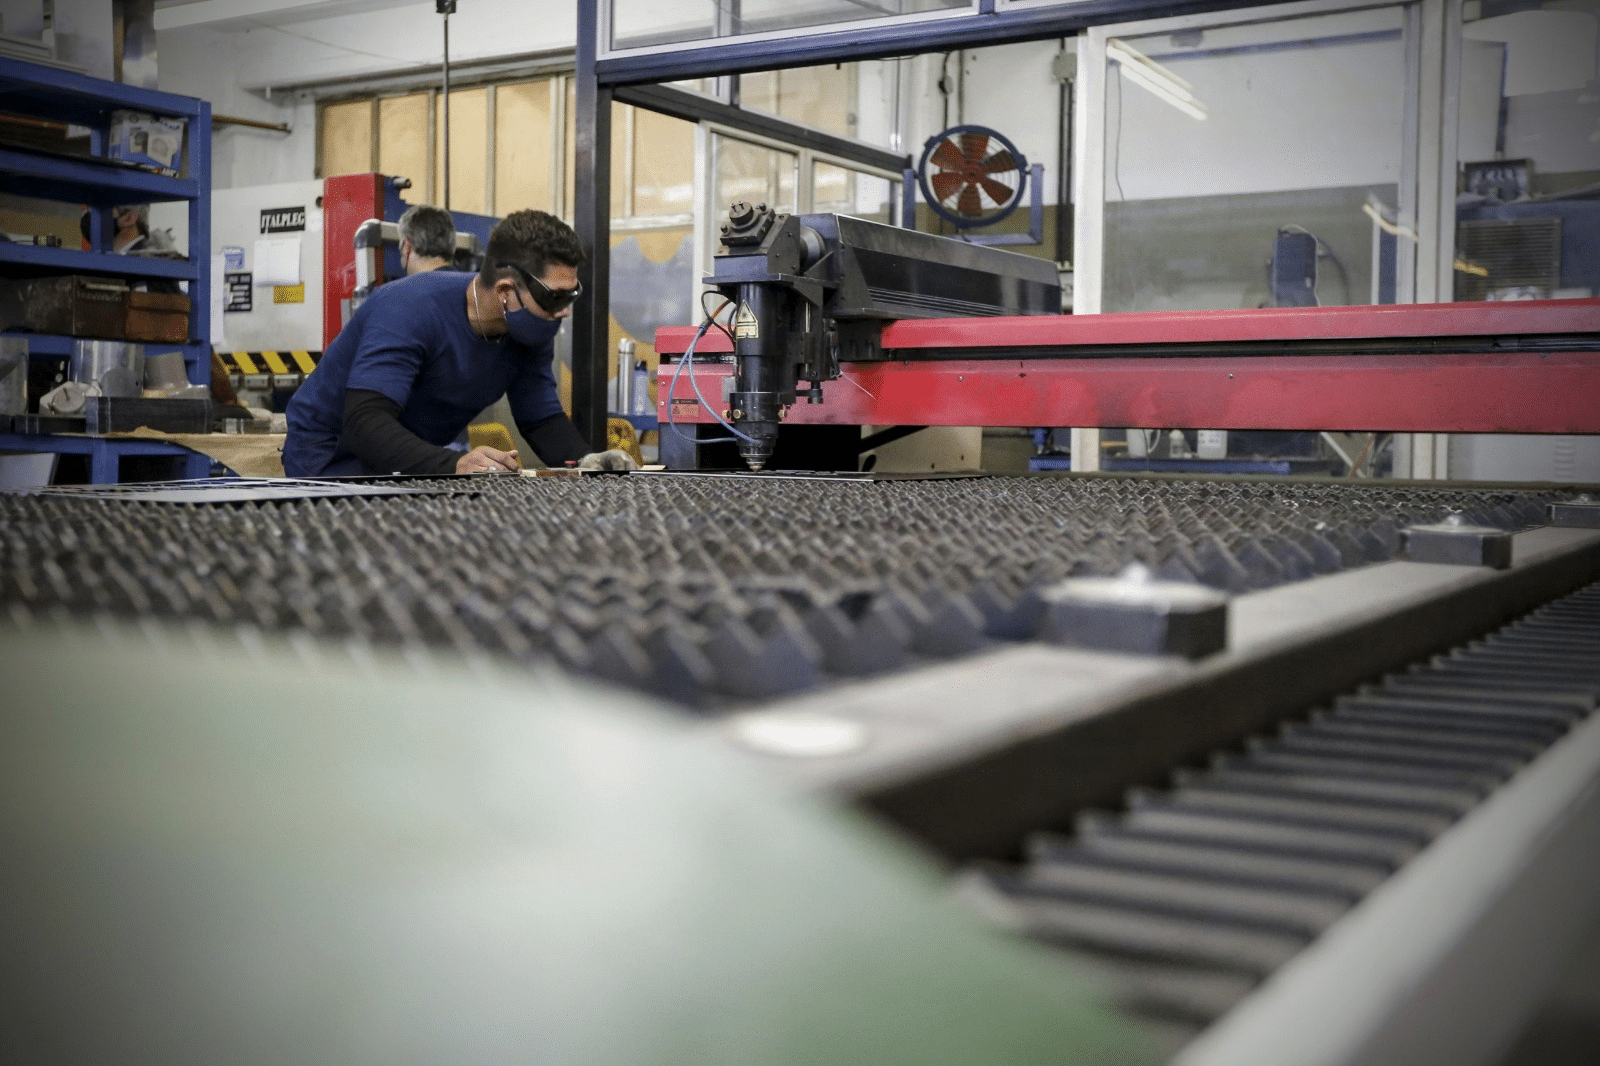
Según un informe de Adimra, la producción metalúrgica argentina retrocedió un 3,3% interanual en septiembre de 2026 y acumuló una caída del 5,3% en los primeros nueve meses del año. Las plantas industriales operaron con apenas el 40,2% de su capacidad instalada, marcando el nivel más bajo para ese mes desde 2016 debido a la retracción de la demanda, la competencia importada y la postergación de inversiones.
La industria metalúrgica atraviesa un escenario de profunda contracción que afecta a la totalidad de sus ramas productivas y a las principales provincias del país. De acuerdo con el relevamiento elaborado por el Departamento de Estudios Económicos de la Asociación de Industriales Metalúrgicos de la República Argentina (Adimra), el uso de la capacidad instalada se ubicó en el 40,2% durante septiembre, registrando una merma de 4,3 puntos porcentuales en comparación con el mismo mes de 2025 y evidenciando que casi el 60% del potencial productivo permanece ocioso. El presidente de la entidad, Elio Del Re, advirtió sobre la falta de señales de recuperación, señalando que la debilidad del consumo, la escasez de pedidos y la competencia de productos importados continúan golpeando severamente a las empresas del sector.
El impacto negativo se extendió de manera transversal a todos los segmentos, destacándose la fundición con un desplome interanual del 8,8% y el rubro de carrocerías y remolques con una caída del 7,6%, ambos afectados por problemas de financiamiento y la presión de la oferta extranjera. Asimismo, la fabricación de bienes de capital experimentó una retracción del 4,4% —acumulando un descenso del 7,3% en el promedio semestral—, mientras que otros sectores como equipamiento médico (-3,3%), maquinaria agrícola (-2,5%), equipos eléctricos (-3%), autopartes (-1,9%) y productos de metal (-1,3%) también reflejaron números en rojo. En cuanto al mercado laboral, el empleo sectorial registró una disminución del 1,9% en la medición interanual, aunque se mantuvo estable frente a los registros de agosto.
El retroceso productivo golpeó con fuerza a las cinco provincias industriales evaluadas por la entidad, encabezadas por Entre Ríos con una caída promedio del 5,5% y Córdoba con un 46% —registrando un 4,6% de baja interanual—, seguidas por la provincia de Buenos Aires (-3,7%), Santa Fe (-2,3%) y Mendoza (-1,1%). Paralelamente, las cadenas de valor vinculadas al consumo final, alimentos y bebidas, construcción y proyectos energéticos sufrieron contracciones significativas, agudizadas por la falta de contratos locales y la adquisición de componentes en el exterior. Ante este panorama, desde Adimra enfatizaron la necesidad de que los grandes proyectos de inversión anunciados en sectores estratégicos como minería y energía actúen como un motor que traccione a la industria nacional en lugar de marginarla.
De cara al corto plazo, las expectativas empresariales continúan predominando por la cautela y la falta de optimismo generalizado: el 45,2% de las firmas consultadas no proyecta modificaciones en sus niveles de actividad durante el próximo trimestre. Mientras algunas compañías vinculadas a la exportación logran sostener ciertos nichos, la mayoría de los fabricantes aguarda definiciones económicas que permitan reactivar el mercado interno, superar las restricciones financieras y resguardar el entramado productivo y tecnológico construido a lo largo de décadas en el país.